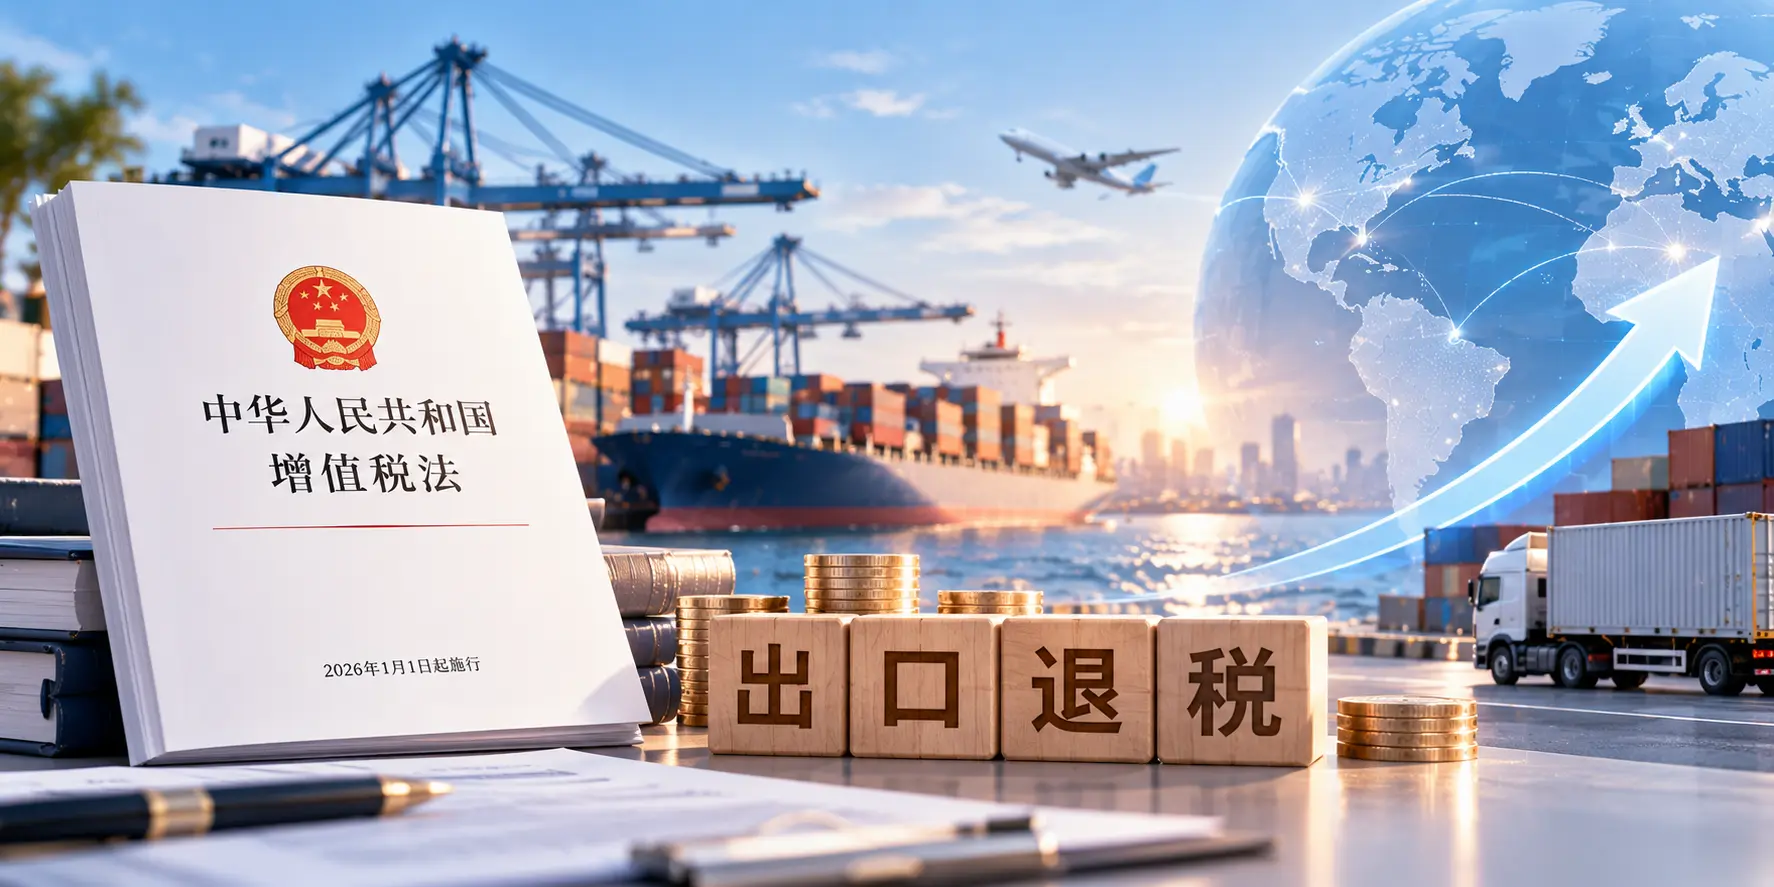
政策背景:《中华人民共和国增值税法》自2026年1月1日起施行,为配合新法及其实施条例施行后的政策衔接,国家税务总局发布《出口业务增值税和消费税退(免)税管理办法》(国家税务总局公告2026年第5号),自2026年1月1日起施行,同时财政部、税务总局发布关于出口业务增值税和消费税政策的配套公告(2026年第11号),共同构成新框架下出口退(免)税的制度基础。中国税务报对此进行了详细报道与解读,新版办法被视为出口退税制度的一次系统更新。
关键内容:新版办法对出口退(免)税的办理流程作出优化调整:办法分章明确了出口退(免)税的办理规定,例如对纳税人申请变更退(免)税办法的原有限制性要求进行了调整,降低了企业切换退税办理方式的政策摩擦;第五章对出口退(免)税证明管理作出系统规定,明确9类证明事项的开具、补办、作废等要求,便利企业办理代理出口、来料加工等业务。同时,办法对新情形下暂不办理退税等风险规则作出安排。新办法施行后,出口企业适用的申报条件、资料要求与管理口径均以新规为准,旧规则下的操作惯性需要及时纠正。从制度衔接看,新办法与增值税法保持同频,意味着出口退税规则进入了相对稳定的新阶段,企业值得据此重建长期的退税管理流程,而不是只做一次性调整。
对外贸企业的影响:退税管理制度更新直接影响企业的现金流与合规成本:流程优化的部分能够加快退税进度、减少制度性损耗,对以退税补贴利润的中小出口企业尤为重要;但新办法对申报规范性的要求同步提高,单证不齐、申报不实的企业面临暂缓退税、追回税款等风险的概率上升。增值税法衔接期内,企业财务与关务人员若仍按旧规则操作,容易出现申报差错,轻则退税延后,重则触发核查。此外,代办退税、退税咨询等服务的市场也会随之活跃,企业选择外包时更要核实服务商资质,防止因代理环节违规牵连自身。
可执行建议:建议出口企业组织财务、单证人员对照新版办法逐条梳理内部流程:更新退税申报的操作手册与资料清单,重点核对证明开具类业务的新要求;关注主管税务机关发布的申报系统升级与退税率文库版本通知,确保系统参数与政策同步;对有意变更退税办法的企业,提前做好税负测算与备案安排;同时建立退税单证的电子化归档机制,做到货、票、款、单四流一致,从容应对审核问询与后续管理。建议把退税办理时效纳入财务考核指标,按月统计申报到到账的平均天数,用数据发现流程堵点。
来源说明:本文依据国家税务总局政策法规库公告原文及国家税务总局广东省税务局网站转载的中国税务报报道改写,政策以国家税务总局公告2026年第5号正式文本为准。
 印度
 马达加斯加
 巴西
 马尔代夫
 美国
 越南
 日本
 德国
 英国
 俄罗斯
 墨西哥
 泰国
 印度尼西亚
 韩国
 土耳其
 阿联酋
 澳大利亚
 南非